Confianza
Para el éxito profesional

Los riesgos fiscales internacionales no comienzan cuando una empresa abre una filial. También pueden aparecer al enviar personal al extranjero, negociar mediante representantes, contratar servicios transfronterizos o mantener operaciones comerciales recurrentes fuera de México. Cada modelo tiene consecuencias distintas y requiere revisar hechos, contratos y reglas aplicables.
Para una comercializadora que busca nuevos mercados, la prioridad suele ser vender más. Sin embargo, crecer sin un mapa fiscal puede crear obligaciones inesperadas, duplicidad de tareas y documentación insuficiente. La revisión preventiva permite discutir estos puntos antes de comprometer recursos o firmar acuerdos difíciles de modificar.
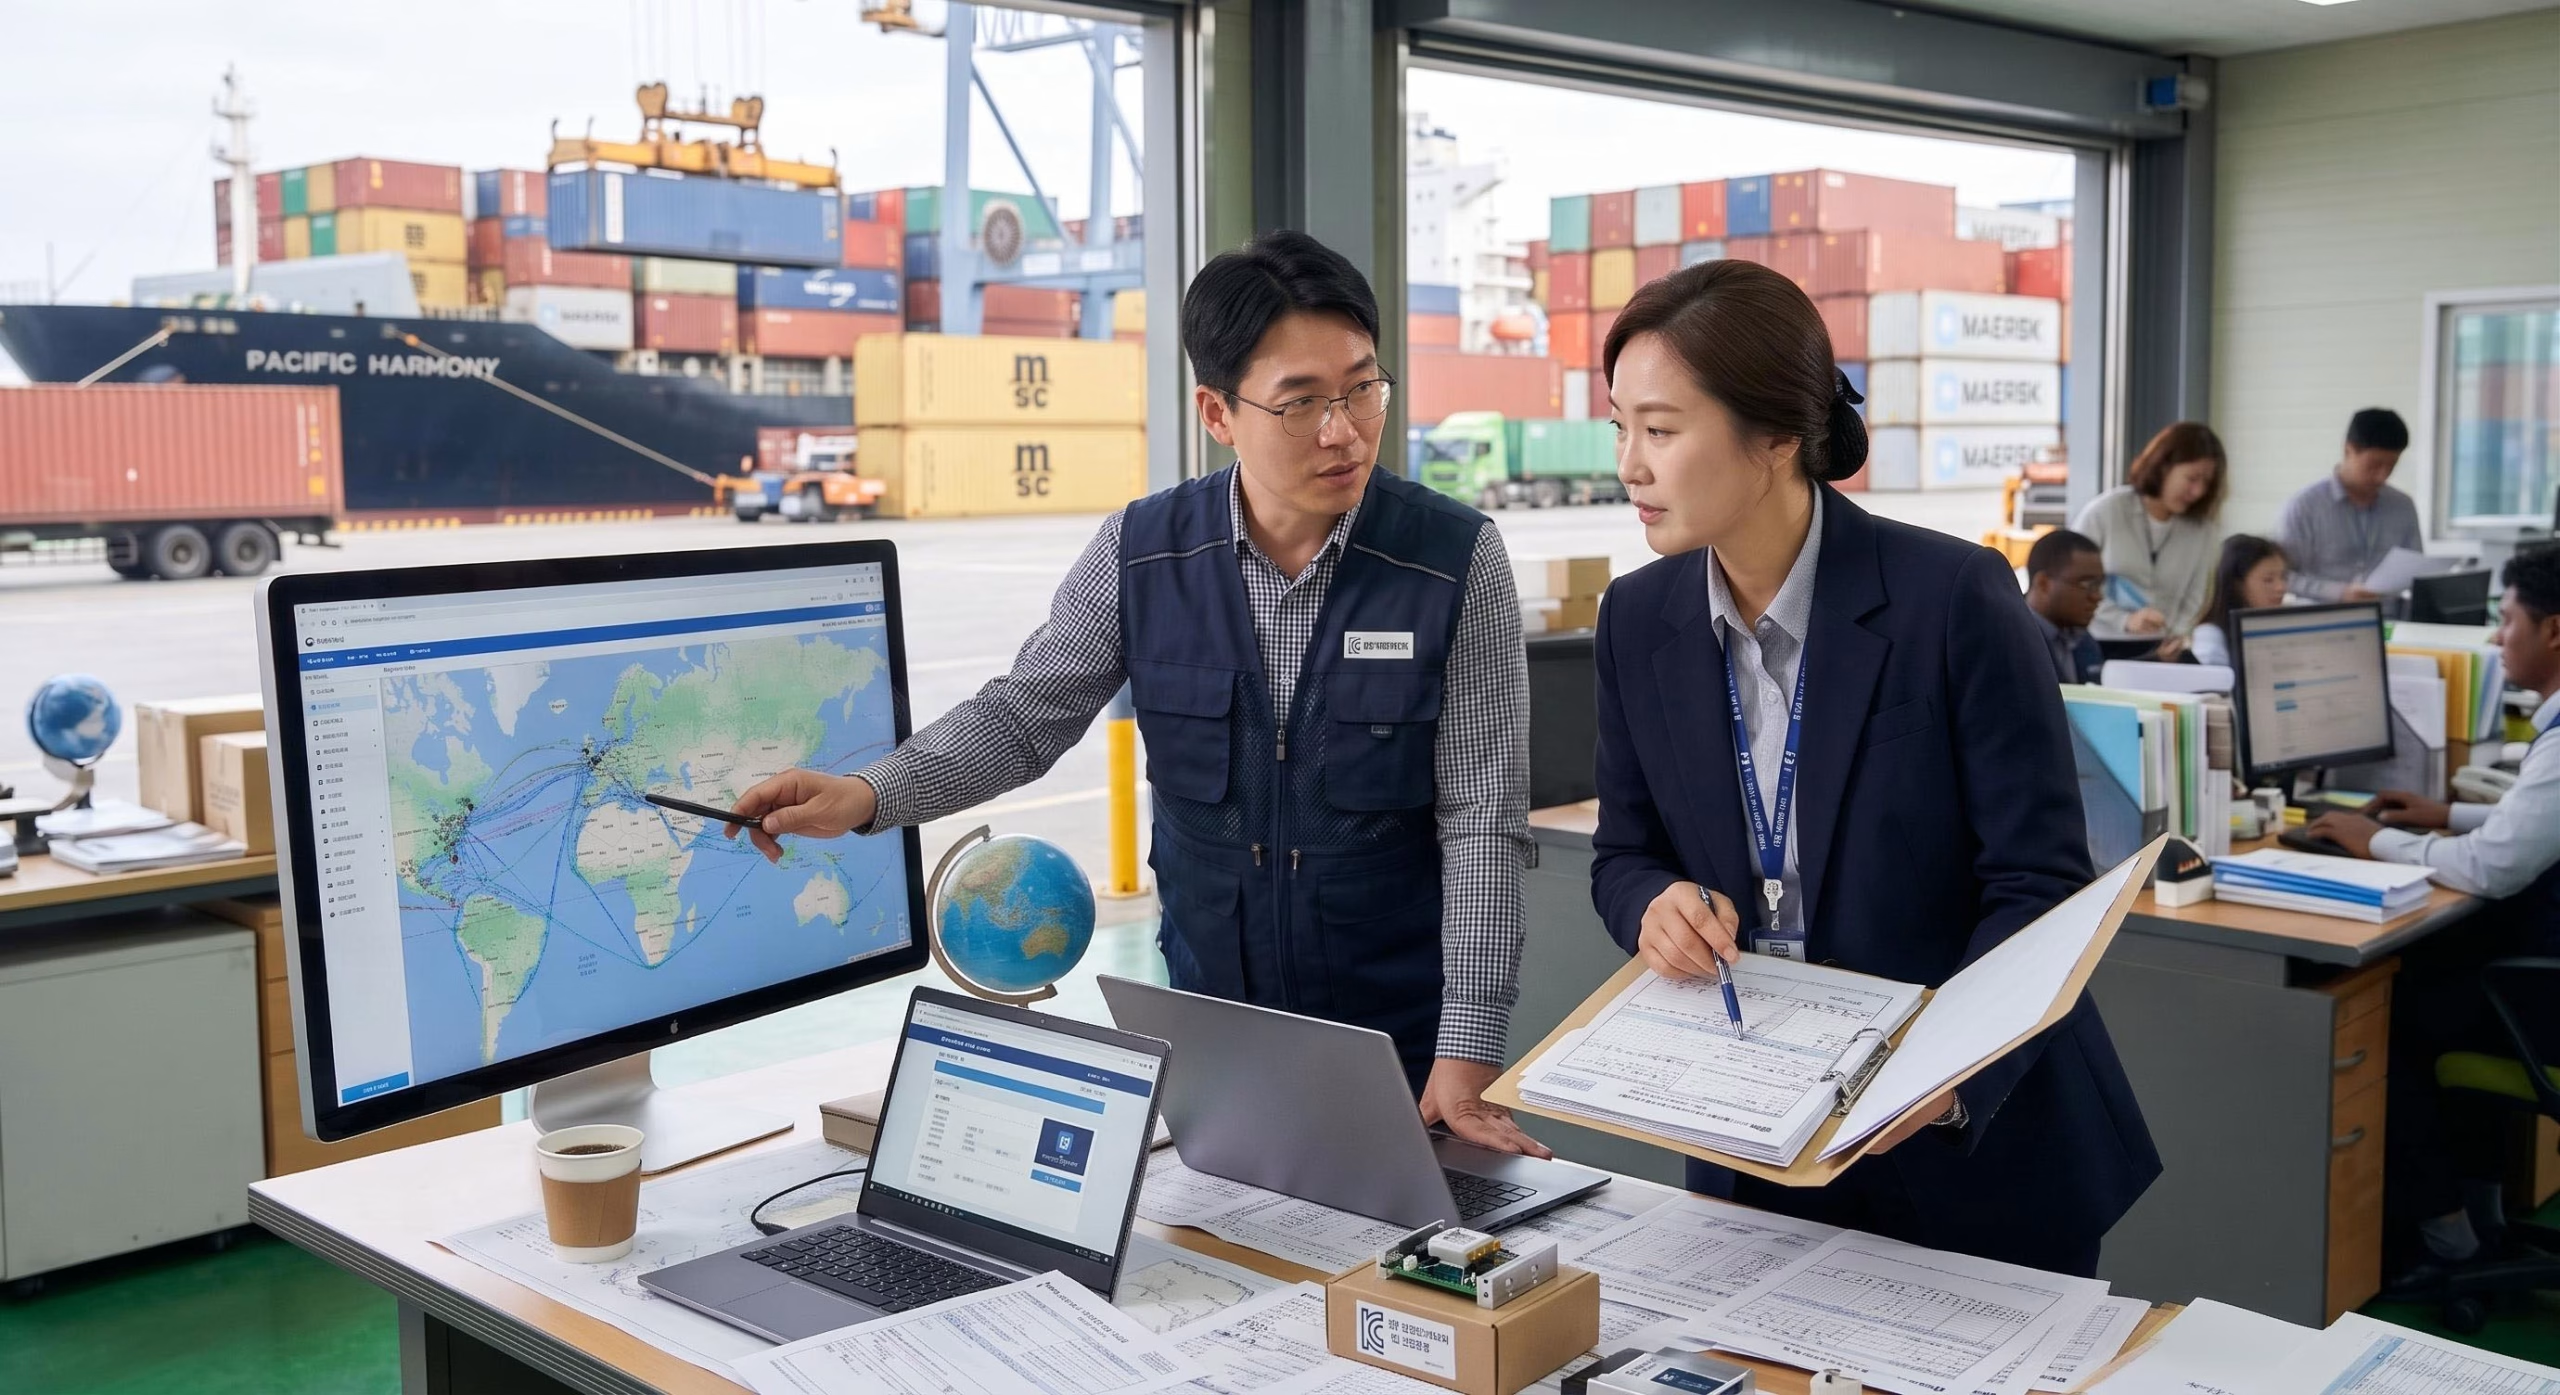
Tener clientes en otro país no significa automáticamente que exista un establecimiento permanente. Tampoco es prudente asumir que la ausencia de una oficina elimina cualquier riesgo. El análisis depende de las actividades realizadas, la participación de personas o agentes, las instalaciones disponibles y la normativa correspondiente.
Por ejemplo, una persona que negocia condiciones esenciales de contratos podría plantear preguntas diferentes a las de un distribuidor independiente. Las funciones reales importan más que el nombre utilizado en el contrato. Por ello, dirección comercial y asesoría fiscal deben describir cómo se concretan las ventas.
¿Quién visita clientes y con qué facultades? ¿Dónde se toman las decisiones comerciales? ¿Quién firma contratos y dónde se ejecutan los servicios? ¿Qué instalaciones utiliza el personal? Documentar estas respuestas ayuda a evaluar el riesgo sin anticipar conclusiones que corresponden a un análisis jurídico y fiscal específico.
Los acuerdos internacionales deben reflejar lo que realmente ocurre. Una empresa puede denominar a un tercero como intermediario, aunque en la práctica desempeñe funciones más amplias. También pueden existir diferencias entre la facturación, la logística y la responsabilidad asumida frente al cliente.
Antes de expandirse, conviene alinear contratos, organigrama, facturación y procesos. La dirección debe identificar quién asume riesgos comerciales, quién conserva inventarios y quién presta servicios. Esa información es necesaria para evaluar impuestos, cumplimiento y, cuando proceda, operaciones entre partes relacionadas.
Los convenios para evitar la doble imposición pueden modificar el análisis, pero su aplicación exige verificar el tratado correspondiente, su vigencia y las condiciones de cada operación. Además, las normas locales del país de destino pueden imponer registros, declaraciones u obligaciones administrativas que no desaparecen por la existencia de un tratado.
La revisión también debe considerar si se prestan servicios desde México, si hay pagos al extranjero y cómo se documentan. En vez de aplicar una regla genérica a todos los países, conviene construir una ficha por jurisdicción y por tipo de ingreso.
Una ficha útil contiene contraparte, país, servicio o mercancía, lugar de ejecución, contrato, responsable comercial, facturación y evidencia de entrega. También identifica quién revisó el tratamiento fiscal. Este expediente facilita responder preguntas internas y reduce la dependencia de correos dispersos.
El equipo comercial suele conocer la relación con el cliente; logística sabe dónde se mueve el producto; finanzas administra los cobros. Ninguna área, por sí sola, tiene la historia completa. Una reunión de revisión permite detectar discrepancias entre la operación real y la documentación.
Un caso típico es el de ventas negociadas en un país, entregadas desde otro y facturadas por una entidad distinta. Sin prejuzgar su tratamiento, esa combinación merece una explicación documentada. También conviene revisar monedas, condiciones de pago y obligaciones asumidas frente a terceros.
El momento oportuno es antes de abrir una oficina, contratar representantes con facultades comerciales, desplazar personal de forma recurrente o cambiar la estructura de facturación. También es razonable revisar operaciones existentes si su volumen o complejidad ha aumentado de forma significativa.
Una evaluación inicial debe definir países, operaciones, contratos y preguntas concretas. El resultado esperado no es una promesa de ausencia de impuestos, sino un mapa de obligaciones posibles, información faltante y decisiones que requieren asesoría local. Así, los riesgos fiscales internacionales pueden gestionarse junto con la estrategia de crecimiento.
Imaginemos una comercializadora mexicana que empieza a trabajar con un representante en otro país. Al principio, el tercero solo identifica clientes. Después participa en negociaciones, coordina entregas y mantiene una presencia constante. Aunque el contrato original no cambió, las funciones reales sí lo hicieron. Ese es el momento de actualizar la evaluación fiscal.
La dirección debería comparar las actividades actuales con las facultades pactadas y revisar la documentación comercial. También conviene conocer si existen obligaciones locales de registro o declaración. El ejemplo no determina por sí solo la existencia de un establecimiento permanente; muestra por qué el análisis debe mantenerse actualizado.
Una revisión de riesgos fiscales internacionales debe considerar cambios en las funciones reales y la documentación comercial.
La internacionalización exige velocidad, pero también coordinación. Cuando las áreas documentan quién hace qué, dónde y para quién, la dirección puede negociar mejor y evitar correcciones costosas. LSI Consultores puede apoyar la revisión fiscal y financiera inicial, delimitando los aspectos que necesitan especialistas de cada jurisdicción.
Para evaluar los siguientes pasos de tu organización, conoce nuestros servicios fiscales. Como referencia adicional, revisa los recursos de fiscalidad internacional de la OCDE.