Confianza
Para el éxito profesional

La auditoría interna de costos ha dejado de ser una revisión limitada a cifras y documentos. En las empresas industriales, la confiabilidad del costo depende también de la correcta valuación de inventarios, la trazabilidad de los insumos, la identificación de riesgos y la existencia de controles que funcionen en la operación cotidiana.
Integrar los criterios de la NIF C-4 Inventarios con un marco de control interno como COSO permite revisar el sistema de costos desde una perspectiva más amplia. El objetivo es detectar desviaciones que puedan afectar la utilidad bruta, los estados financieros, la eficiencia operativa y el cumplimiento de la organización.
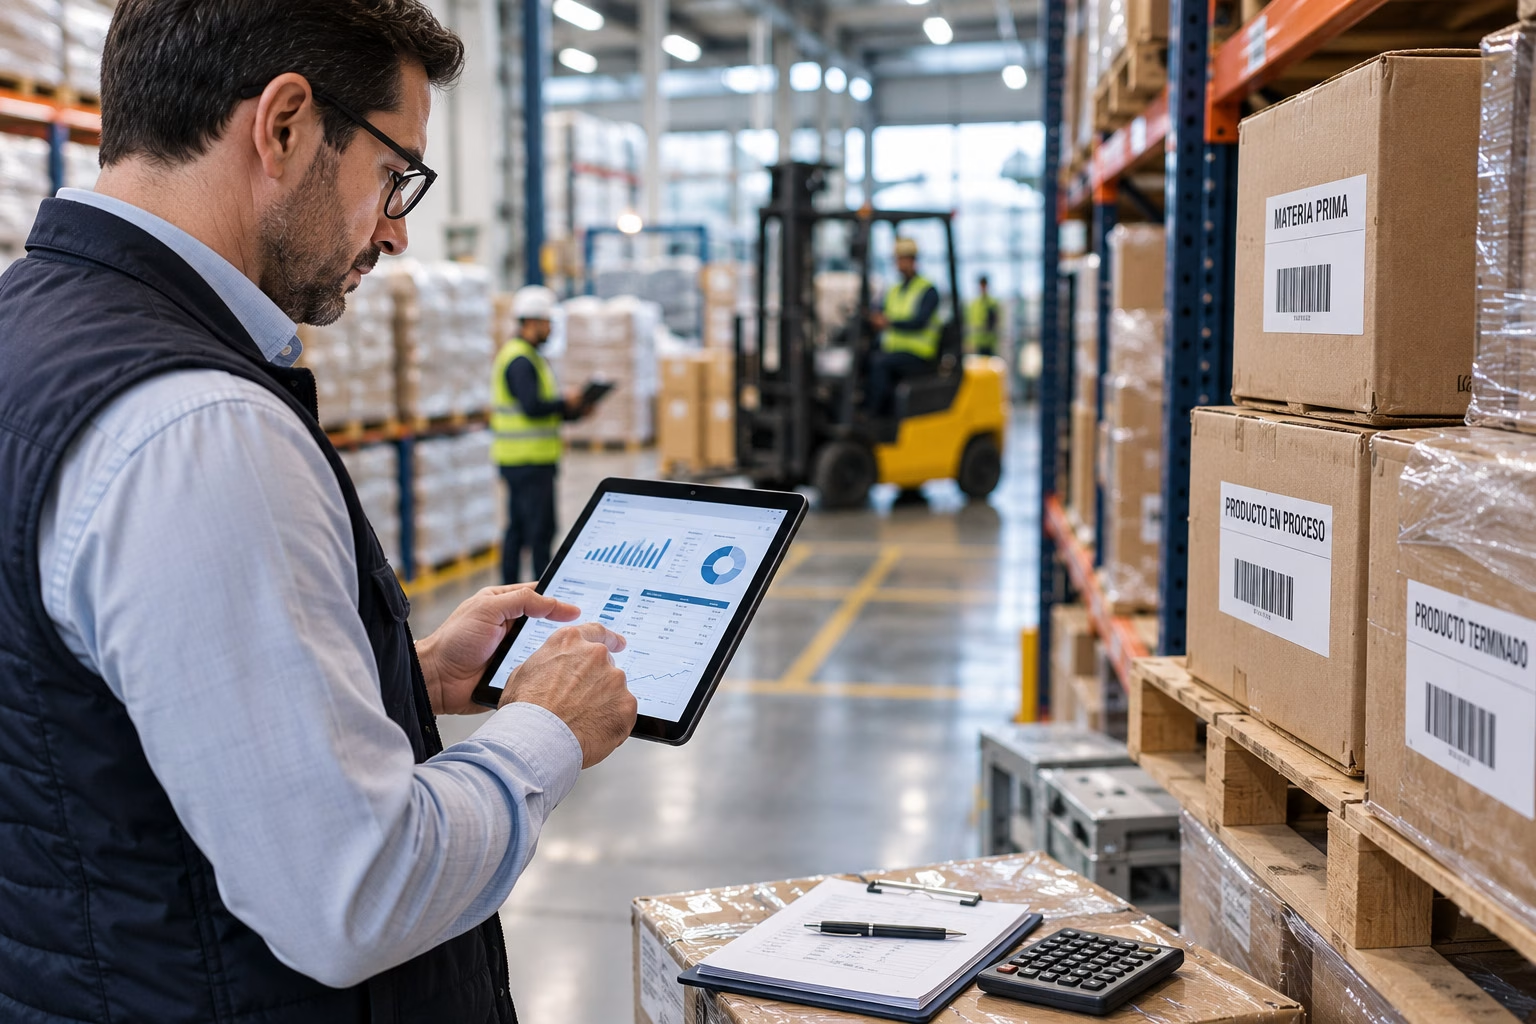
El artículo técnico de referencia plantea que la auditoría interna de costos ha evolucionado de una actividad de verificación documental hacia una función vinculada con la transparencia financiera y la sostenibilidad operativa. En manufactura, una desviación en inventarios o costos puede alterar los márgenes y ocultar ineficiencias que afectan la rentabilidad real.
Por ello, una revisión moderna no debería concentrarse únicamente en comprobar cálculos. También debe analizar cómo se generan los datos, qué controles existen, quién autoriza los movimientos, cómo se documentan las variaciones y qué riesgos pueden afectar la integridad de la información.
La NIF C-4 establece criterios para el reconocimiento y valuación de inventarios. De acuerdo con la fuente, la evolución de esta norma eliminó prácticas como el costeo directo y la fórmula UEPS para efectos de información financiera, buscando reducir distorsiones en los estados financieros.
Uno de los principios relevantes es que los inventarios deben valuarse al costo o al Valor Neto de Realización, el que sea menor. Esto obliga a revisar no solamente cuánto costó adquirir o producir un bien, sino también si existen condiciones que reduzcan su capacidad de recuperación.
Para la auditoría interna de costos, este análisis permite identificar riesgos de sobrevaluación, deterioro, obsolescencia o registros que no reflejen adecuadamente la situación de los inventarios.
La fuente identifica componentes que requieren especial atención dentro de los procesos productivos: materia prima, mano de obra directa y gastos indirectos de producción.
La valuación debe considerar los conceptos relacionados con la adquisición de los materiales, incluyendo costos necesarios para llevarlos a su ubicación y condición correspondiente. La auditoría debe comprobar que los registros sean consistentes con compras, recepción, almacenamiento y consumo.
El costo de la mano de obra debe guardar congruencia con los registros laborales, fiscales y de seguridad social aplicables. Diferencias entre nómina, cargas relacionadas y registros de producción pueden afectar la determinación del costo.
Los gastos indirectos fijos y variables deben asignarse con criterios consistentes. Conceptos como depreciación, arrendamientos y otros costos asociados a la producción requieren controles que permitan justificar su distribución.
La precisión contable pierde valor cuando la empresa no cuenta con controles que protejan la integridad de los registros y la existencia física de los inventarios. Por ello, el artículo propone integrar los cinco componentes del Marco COSO al sistema de costos.
Las políticas, responsabilidades y prácticas establecen la base del control. En inventarios, esto incluye reglas claras para almacenamiento, autorización de movimientos y responsabilidad sobre los recursos.
La empresa debe identificar amenazas como variaciones cambiarias, obsolescencia, pérdidas de materiales o cambios en proveedores que puedan afectar costos y utilidad.
La segregación de funciones, las autorizaciones y las conciliaciones ayudan a reducir errores y posibles irregularidades en compras, almacén, producción y registros contables.
Las variaciones relevantes deben llegar oportunamente a quienes toman decisiones. Un reporte de costos generado demasiado tarde pierde buena parte de su capacidad preventiva.
La auditoría interna debe evaluar periódicamente si los controles realmente funcionan. No basta con documentar procedimientos; es necesario comprobar su aplicación y corregir desviaciones.
En un entorno industrial, conocer la existencia final de un producto no es suficiente. La empresa necesita seguir el recorrido de materiales y productos a través de compras, almacenes, producción, consumos, desperdicios y producto terminado.
Cuando esta información se integra con los registros contables, la auditoría puede detectar con mayor facilidad diferencias entre la operación física y la información financiera. La tecnología puede facilitar el seguimiento, pero su efectividad depende de la calidad de los datos y de los controles.
El artículo advierte que un sistema de control mal implementado puede convertirse en una carga administrativa sin utilidad real. Acumular formatos, autorizaciones o matrices no garantiza que los riesgos estén siendo gestionados.
Los controles deben vincularse con desviaciones concretas e indicadores que permitan tomar decisiones. Si una matriz de riesgos no ayuda a identificar pérdidas, variaciones presupuestarias o ineficiencias, es necesario revisar su diseño.
La auditoría interna de costos aporta mayor valor cuando conecta la información financiera con la realidad operativa. Una desviación en inventarios puede ser al mismo tiempo un problema contable, operativo, fiscal y de control interno.
En LSI Consultores podemos apoyar a las empresas en la evaluación de sus controles de costos, inventarios y procesos internos para identificar riesgos y fortalecer la confiabilidad de la información.
¿Tu empresa necesita revisar la confiabilidad de sus costos e inventarios? Una evaluación preventiva puede ayudar a detectar desviaciones antes de que afecten los estados financieros o la rentabilidad.
Fuente de referencia: artículo Hacia un modelo integral de auditoría interna de costos. Sinergia entre la NIF C-4 y el Marco COSO, elaborado por J. Ulises Romero Pérez y publicado en la revista Visión Contable, edición de junio de 2026, páginas 20 a 24.
Este artículo tiene fines informativos. Cada empresa debe analizar sus procesos, controles e información financiera de acuerdo con sus circunstancias particulares.

