Confianza
Para el éxito profesional

La auditoría financiera ayuda a detectar problemas antes de que aparezcan en una negociación, una revisión bancaria o una decisión de inversión. Para una dirección general, el valor no consiste únicamente en recibir una opinión sobre los estados financieros. También está en entender qué información necesita respaldo, qué procesos son vulnerables y qué asuntos requieren atención oportuna.
Cuando una empresa crece, aumenta el volumen de operaciones y se multiplican los criterios de registro. Por ello, una revisión preventiva puede identificar señales que no son evidentes en el resultado mensual. No sustituye una auditoría formal ni garantiza que no existan errores. Sin embargo, permite preparar mejores preguntas y ordenar prioridades.
Una cuenta puede mostrar un saldo razonable y, al mismo tiempo, depender de conciliaciones atrasadas. Por ejemplo, ventas registradas sin evidencia completa de entrega, anticipos mal clasificados o inventarios con diferencias recurrentes pueden alterar la interpretación de la rentabilidad. La dirección necesita conocer el origen de esas cifras.
Además, un reporte oportuno pierde valor si los datos provienen de hojas de cálculo sin controles de acceso o versiones. El riesgo no se limita al error aritmético: también incluye cambios no autorizados, registros duplicados y decisiones basadas en información que nadie validó.
¿Quién autoriza los ajustes importantes? ¿Cada cuánto se concilian bancos, clientes e inventarios? ¿Existe evidencia de las estimaciones y provisiones? Estas preguntas ayudan a determinar si el cierre depende de controles documentados o de la experiencia de una sola persona.
Una auditoría financiera también considera cómo las leyes y regulaciones pueden afectar las cifras o revelaciones, de acuerdo con su alcance y las normas aplicables. Litigios, obligaciones contractuales, contingencias laborales y restricciones de financiamiento pueden requerir evaluación y documentación. No todos los incumplimientos producen el mismo efecto contable.
El error habitual es tratar los asuntos legales como un expediente separado del cierre. Si finanzas desconoce un litigio relevante o una cláusula de deuda, podría omitir información necesaria para interpretar la situación de la empresa. Por eso conviene coordinar a las áreas jurídica, fiscal y financiera.
Los estados financieros son el punto de partida, no el expediente completo. El auditor puede necesitar contratos, confirmaciones, conciliaciones, políticas, actas, estimaciones y documentación de operaciones inusuales. Cuando la evidencia se busca hasta el último momento, aumentan los reprocesos y las explicaciones contradictorias.
Una buena práctica consiste en asignar a cada rubro una persona responsable de reunir y validar soportes. También conviene conservar una relación de documentos pendientes y registrar quién aprobó los ajustes. Así, el cierre se convierte en un proceso repetible y no en una carrera contra la fecha de entrega.
Un hallazgo describe una condición observada. El riesgo explica qué podría suceder si no se atiende. La decisión determina la acción, el responsable y el plazo. Mantener separados estos tres elementos evita que una lista de observaciones termine archivada sin cambios operativos.
Antes de una auditoría, conviene vigilar partidas antiguas sin depurar, conciliaciones pendientes, ajustes manuales frecuentes y operaciones con documentación incompleta. También es útil comparar márgenes por unidad de negocio y explicar variaciones extraordinarias. Ningún indicador aislado demuestra una incorrección; el conjunto orienta la revisión.
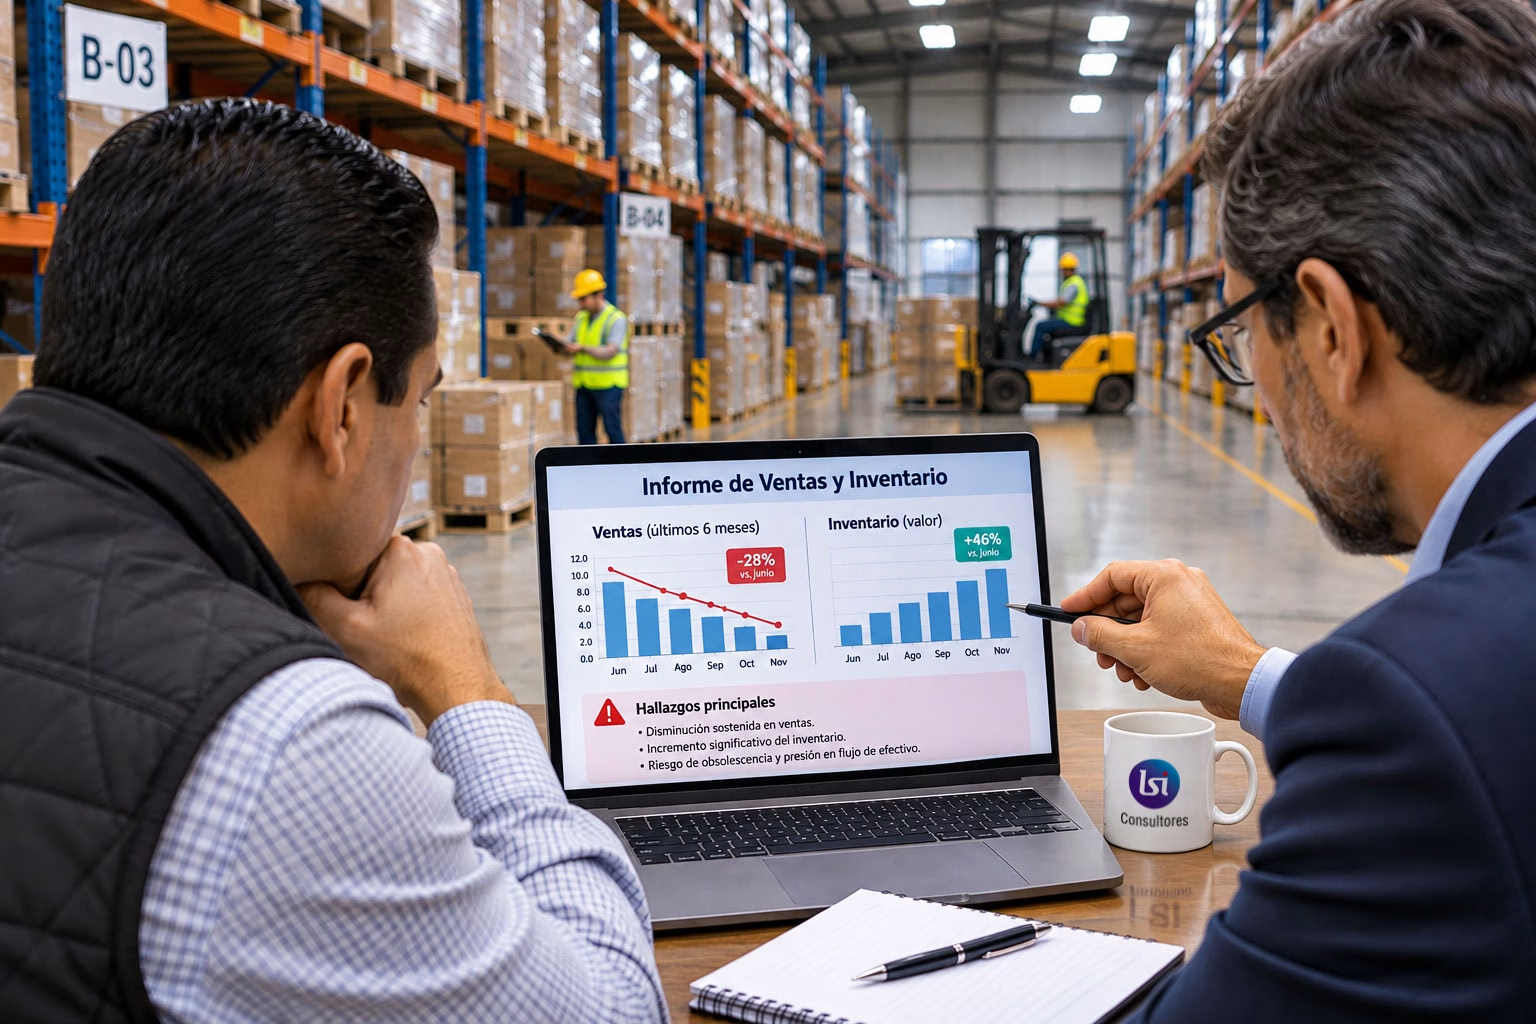
Si una comercializadora presenta inventario creciente mientras las ventas se desaceleran, la dirección debería revisar rotación, obsolescencia y valuación. Si la cartera aumenta más rápido que los ingresos, conviene evaluar cobranza, políticas de crédito y estimaciones. Estas señales tienen implicaciones de negocio además de contables.
La dirección puede comenzar con un mapa de procesos críticos: ingresos, compras, inventarios, tesorería, nómina y cierre. Después debe identificar responsables, evidencia disponible y excepciones abiertas. Es importante acordar el alcance de la revisión para no confundir una evaluación preventiva con una auditoría de estados financieros.
Finalmente, el equipo directivo necesita recibir conclusiones comprensibles. Un reporte útil prioriza asuntos por impacto y urgencia, señala las limitaciones de la información y propone acciones verificables. De esta forma, la auditoría financiera se relaciona con decisiones concretas de control, financiamiento y crecimiento.
Corregir un saldo es necesario, pero no suficiente si la causa permanece. Conviene analizar si el problema nació en el sistema, en una autorización ausente o en una conciliación tardía. Después, la empresa debe establecer una medida de control y comprobar que funciona en el siguiente periodo.
En LSI Consultores, una conversación inicial puede servir para delimitar qué áreas requieren revisión y qué información conviene preparar. El objetivo es que la dirección cuente con un diagnóstico claro antes de decidir el alcance de un servicio de auditoría o aseguramiento.
Para evaluar los siguientes pasos de tu organización, revisa nuestros servicios de auditoría y consultoría. Como referencia adicional, consulta los recursos internacionales de información financiera.