Confianza
Para el éxito profesional

Los pagos provisionales de ISR pueden convertirse en un riesgo para la empresa cuando el cálculo fiscal se construye a partir de reportes contables sin revisar sus diferencias. Un descuento comercial, una devolución o un anticipo pueden tener efectos distintos en la información financiera, los CFDI y la determinación del impuesto.
Para directores financieros y contralores, el problema no consiste únicamente en calcular una cifra mensual. También deben poder explicar su origen, demostrar su conciliación con los comprobantes y conservar evidencia de los criterios aplicados.
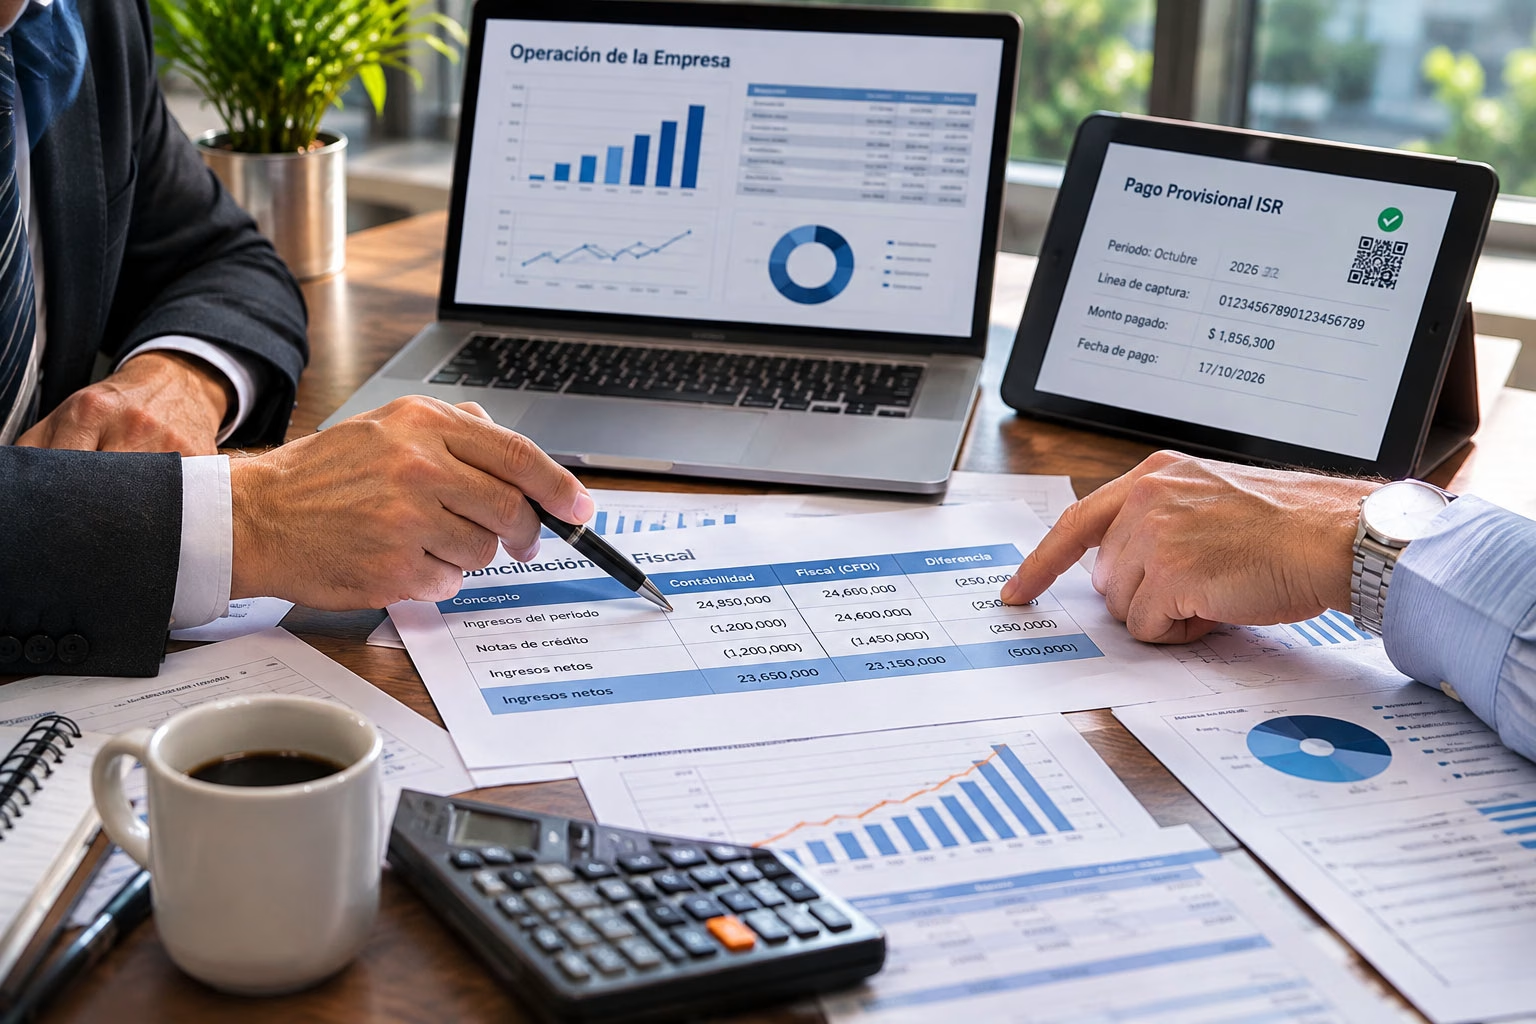
La contabilidad financiera busca representar adecuadamente el desempeño del negocio. La determinación fiscal, en cambio, sigue reglas específicas previstas en la legislación aplicable. Confundir ambos enfoques puede llevar a restar conceptos en un periodo incorrecto o a interpretar como anomalía una diferencia que tiene explicación documental.
Para las personas morales del régimen general, el artículo 14 de la Ley del Impuesto sobre la Renta establece una mecánica de pagos provisionales basada, en términos generales, en ingresos nominales acumulados y un coeficiente de utilidad, con los ajustes que correspondan. No equivale a calcular cada mes el impuesto sobre la utilidad contable del periodo.
En las comercializadoras son frecuentes las devoluciones, bonificaciones y descuentos. Su tratamiento requiere distinguir el efecto comercial, el registro contable, el CFDI de egreso y la consecuencia fiscal. Una disminución de ingresos que parece lógica en el reporte de ventas no debe trasladarse automáticamente a la base del pago provisional sin verificar la norma y las circunstancias.
La fuente técnica de Visión Contable llama la atención sobre errores al compensar notas de crédito contra ingresos nominales. Su planteamiento es una señal útil para revisar procedimientos, pero cada caso exige confirmar el régimen, la naturaleza de la operación y las disposiciones vigentes antes de modificar declaraciones.
Los anticipos generan otra fuente de diferencias. Si se emite un comprobante por el anticipo y después uno por la operación definitiva, el equipo fiscal necesita comprobar que los documentos estén relacionados correctamente y que no exista duplicidad en el tratamiento del ingreso.
La documentación del SAT sobre CFDI contempla procedimientos para aplicar anticipos. No obstante, el tipo de relación y la secuencia de comprobantes deben verificarse según el supuesto concreto. Un registro aparentemente pequeño puede afectar conciliaciones posteriores si no se conserva la trazabilidad.
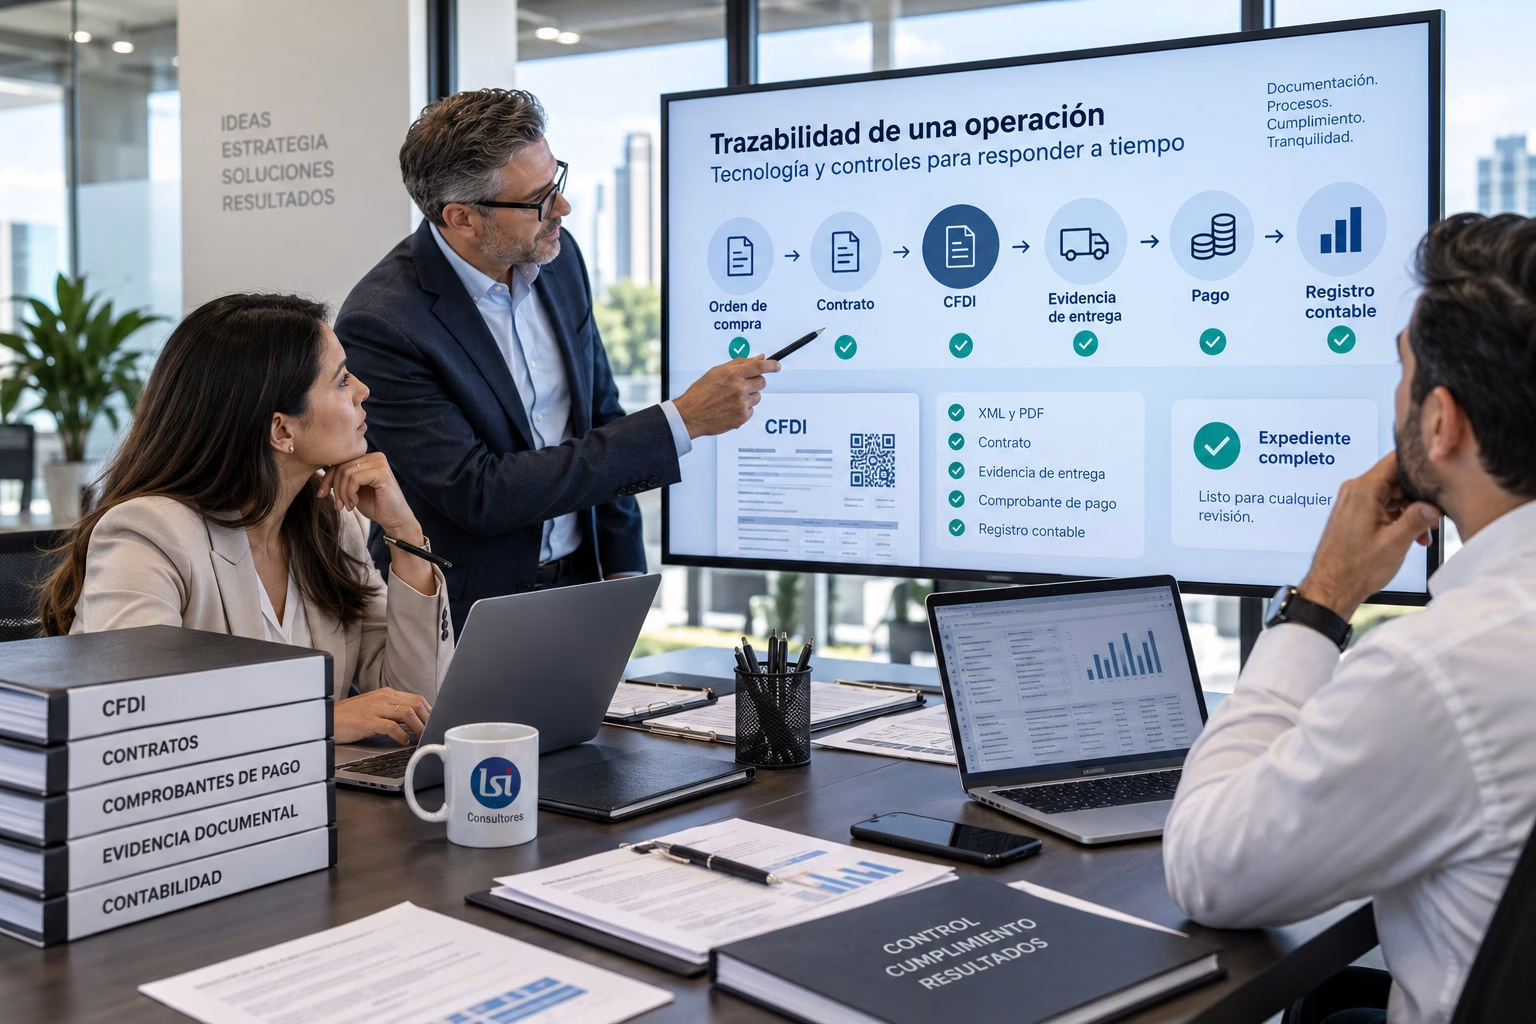
Una revisión útil compara ingresos registrados, CFDI emitidos, cancelaciones, comprobantes de egreso, anticipos y declaraciones. También debe identificar diferencias temporales y operaciones extraordinarias. El objetivo no es forzar cifras idénticas, sino explicar cada diferencia relevante con documentos y fundamentos.
La conciliación necesita responsables definidos y una fecha de cierre. Si contabilidad, facturación y fiscal trabajan con cortes diferentes, es probable que surjan ajustes de última hora. Establecer reglas de captura y revisión puede reducir reprocesos y fortalecer la evidencia disponible.
Señales de alerta para la dirección financiera
Conviene revisar si existen variaciones importantes entre los CFDI y los ingresos declarados, notas de crédito concentradas al final del mes, cancelaciones recurrentes, anticipos pendientes de aplicar o ajustes manuales que no cuentan con soporte. Ninguna de estas señales prueba por sí misma una infracción; indican dónde conviene profundizar.
También merece atención la dependencia de una sola persona para calcular y presentar declaraciones. Un proceso sin revisión independiente puede conservar errores durante varios meses, incluso si se cumple puntualmente con cada fecha de presentación.
El costo empresarial de una diferencia no explicada
Una discrepancia puede demandar tiempo de contabilidad, fiscal y dirección para reconstruir operaciones. Dependiendo de los hechos y de la actuación de la autoridad, también puede derivar en aclaraciones, revisiones o ajustes. Por eso el costo de control no debe evaluarse solamente contra el importe del impuesto, sino frente al riesgo operativo de atender una contingencia sin información organizada.
Controles preventivos que sí aportan valor
El primer control es una política documentada de conciliación. El segundo, una clasificación consistente de operaciones que requieren tratamiento especial. El tercero, una revisión de excepciones antes de presentar la declaración. Finalmente, es conveniente mantener evidencia de autorizaciones, criterios y correcciones.
La automatización puede ayudar a comparar grandes volúmenes de CFDI con registros internos, especialmente en empresas con muchas operaciones. Pero una herramienta no sustituye la validación fiscal ni el conocimiento de las transacciones que originaron cada comprobante.
Preguntas para una revisión preventiva de ISR
¿La empresa puede explicar cómo se integraron los ingresos nominales? ¿Las notas de crédito tienen soporte y tratamiento fiscal documentado? ¿Los anticipos se concilian con las facturas definitivas? ¿Existe evidencia de las diferencias entre contabilidad y declaraciones? ¿Un segundo responsable revisa el cálculo antes de presentarlo?
Responder estas preguntas permite priorizar los procesos que necesitan atención. En empresas con varias sucursales o unidades de negocio, también conviene comprobar que los criterios se apliquen de manera uniforme.
Convertir el cumplimiento en información confiable
Los pagos provisionales de ISR no deberían verse como una tarea aislada del departamento fiscal. Su correcta determinación depende de facturación, operaciones, contabilidad y controles internos. Una conciliación bien documentada puede mejorar la calidad de los datos y facilitar decisiones de dirección financiera.
LSI Consultores puede apoyar en revisiones preventivas de procesos fiscales, conciliaciones y controles relacionados con el cumplimiento. ¿Tu empresa puede explicar cada diferencia relevante entre CFDI, contabilidad y declaraciones? Una revisión especializada permite identificar los puntos que conviene atender primero.
Contáctanos Ahora