Confianza
Para el éxito profesional

La resiliencia corporativa y NIF C-16 se relacionan mediante una idea central: reconocer el riesgo de crédito antes de que una pérdida se materialice. La norma sobre deterioro de instrumentos financieros por cobrar sustituye un enfoque reactivo por un modelo prospectivo basado en Pérdidas Crediticias Esperadas.
Para la dirección y las áreas financieras, este cambio implica mirar más allá del saldo vencido. La calidad de la cartera, las condiciones actuales y los escenarios futuros deben formar parte de la evaluación del riesgo y de las decisiones sobre provisiones, crédito y cobranza.
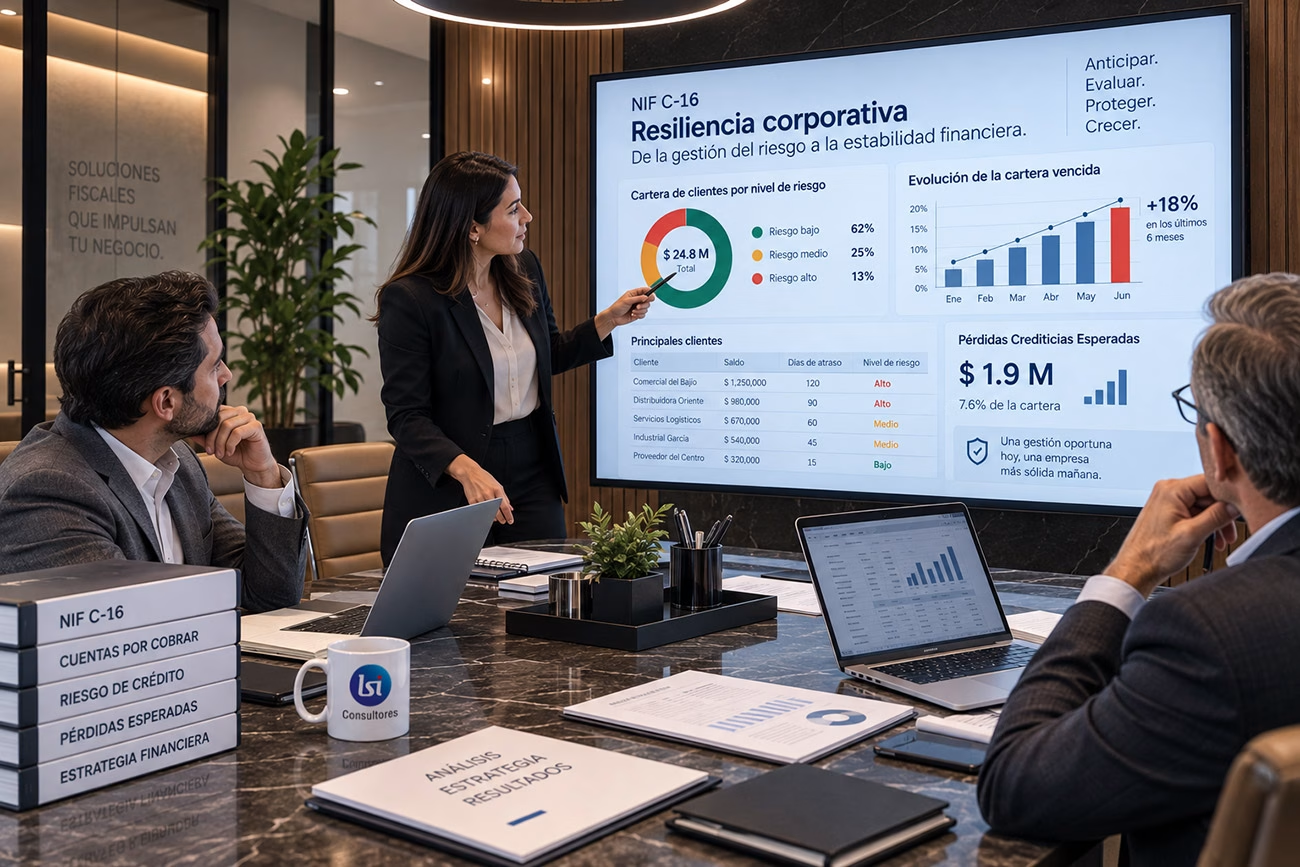
El artículo técnico explica que los modelos anteriores reconocían el deterioro cuando ya existía evidencia objetiva de incumplimiento. Este enfoque podía provocar que el riesgo se reflejara tarde en los estados financieros.
La NIF C-16 modifica esta lógica al introducir un modelo de Pérdidas Crediticias Esperadas. El riesgo se evalúa desde el origen del activo financiero y se actualiza conforme cambian las condiciones del deudor y del entorno.
Una empresa resiliente necesita identificar oportunamente factores que pueden afectar sus flujos de efectivo. Cuando una parte importante de los activos está representada por cuentas o instrumentos por cobrar, la calidad crediticia de clientes y contrapartes puede convertirse en un riesgo financiero significativo.
Reconocer anticipadamente posibles deterioros ayuda a evitar una visión excesivamente optimista de la cartera y permite incorporar el riesgo a la planeación financiera.
La estimación de pérdidas esperadas no debe limitarse a aplicar automáticamente un porcentaje basado en experiencias pasadas. De acuerdo con la fuente, el análisis integra tres dimensiones de información.
Los patrones de pérdidas anteriores permiten identificar cómo se ha comportado una cartera con características similares y constituyen un punto de partida para estimar el riesgo.
La situación financiera del deudor, el comportamiento de la cobranza y las condiciones de liquidez pueden modificar la expectativa de recuperación.
Para instrumentos financieros de mayor complejidad, el artículo describe un sistema de tres etapas que permite evaluar cómo evoluciona el riesgo desde el reconocimiento inicial.
Cuando el riesgo de incumplimiento no ha aumentado significativamente, se reconocen pérdidas esperadas asociadas a posibles eventos de incumplimiento durante los siguientes doce meses.
Cuando la calidad crediticia se deteriora de manera relevante, la estimación se amplía a las pérdidas esperadas durante la vida restante del instrumento.
Cuando existe evidencia objetiva de deterioro, la estimación continúa considerando la vida del instrumento y cambia también la base para determinados efectos financieros.
La aplicación de la NIF C-16 no debería quedar aislada dentro del cierre contable. La información utilizada para estimar pérdidas puede aportar señales para decisiones de crédito, cobranza, límites por cliente y exposición a determinados sectores.
Esto requiere coordinación entre contabilidad, finanzas, tesorería, crédito y cobranza, auditoría y dirección. Cada área puede aportar información diferente sobre el comportamiento de clientes y contrapartes.
Un modelo prospectivo depende de información confiable. Si la antigüedad de saldos, historial de pagos, segmentación de clientes o datos de cobranza presentan inconsistencias, la estimación puede perder calidad.
Fortalecer la aplicación de la NIF C-16 también implica revisar procesos de captura, conciliación y actualización. La metodología debe poder explicarse y documentarse para que sus supuestos sean comprensibles y auditables.
Indicadores que pueden advertir un mayor riesgo:
• Aumento de saldos vencidos.
• Cambios importantes en el comportamiento de pago.
• Concentración de cartera en pocos clientes.
• Deterioro financiero de una contraparte.
• Renegociaciones por dificultades de pago.
• Cambios adversos en el sector del cliente.
• Incremento de retrasos recurrentes.
• Variaciones relevantes en las expectativas de recuperación.
La matriz de provisión debe actualizarse
Una matriz no debería convertirse en un porcentaje fijo repetido ejercicio tras ejercicio. La fuente señala que las tasas históricas deben ajustarse para incorporar condiciones actuales e información prospectiva. Esto obliga a revisar si los segmentos siguen siendo representativos.
Gobierno corporativo y riesgo crediticio
El artículo destaca que el modelo de pérdidas esperadas trasciende el trabajo operativo del departamento contable. Las estimaciones y supuestos pueden tener implicaciones para comités de auditoría, consejos de administración y responsables de gestión de riesgos.
Una cartera aparentemente sólida puede cambiar cuando existen concentraciones, deterioro sectorial o problemas de liquidez. La dirección necesita información que permita anticipar estos escenarios y no solamente conocerlos cuando el incumplimiento ya ocurrió.
Checklist para una revisión preventiva
• ¿Existe una política documentada para estimar pérdidas crediticias?
• ¿La cartera está segmentada de acuerdo con características de riesgo?
• ¿Se utiliza información histórica, actual y prospectiva?
• ¿Los supuestos pueden justificarse documentalmente?
• ¿Se revisan cambios en la calidad crediticia de clientes relevantes?
• ¿Crédito y cobranza comparten información con contabilidad y finanzas?
• ¿La dirección recibe indicadores oportunos sobre deterioro?
• ¿Las estimaciones se actualizan cuando cambian las condiciones económicas?
De la norma contable a una herramienta para decidir
La NIF C-16 puede aportar mayor valor cuando se utiliza como parte de una gestión integral del riesgo. Su enfoque prospectivo ayuda a relacionar información contable, comportamiento de cartera y escenarios futuros.
En LSI Consultores podemos apoyar en la revisión de procesos financieros, controles y criterios relacionados con cuentas por cobrar y gestión de riesgos para identificar áreas que requieran fortalecimiento.
¿Tu empresa está evaluando oportunamente el riesgo de su cartera? Una revisión preventiva puede ayudar a mejorar la calidad de la información y fortalecer la toma de decisiones financieras.
Fuente de referencia
Fuente de referencia: artículo Hacia una gestión integral del riesgo. Reflexión sobre la NIF C-16 y la resiliencia corporativa, elaborado por Arturo Fornes Valdez, Juan Carlos Hernández Padilla, Ricardo Alfredo Castro Solís, Betsie Belén Reyes Pérez, José Maria Tabares Cruz y Omar Josué
Ramírez Torres, y publicado en la revista Visión Contable, edición de junio de 2026, páginas 66 a 72. Este artículo tiene fines informativos. Cada empresa debe analizar su información financiera y exposición al riesgo de acuerdo con sus circunstancias particulares.