Confianza
Para el éxito profesional

La fiscalización exprés de CFDI plantea un reto operativo para las empresas: contar con evidencia organizada y disponible para demostrar que las operaciones amparadas por sus comprobantes fiscales son existentes, verdaderas y corresponden a actos jurídicos reales.
De acuerdo con el artículo técnico de referencia, el entorno fiscal de 2026 incorpora procedimientos con plazos abreviados. Por ello, reunir documentos después de recibir un requerimiento puede resultar insuficiente. La respuesta debe comenzar antes, mediante procesos que generen trazabilidad documental como parte natural de la operación.
El sistema fiscal mexicano ha evolucionado hacia un modelo apoyado en análisis de datos, contabilidad electrónica y cruces automatizados de información. En este contexto, el CFDI se convierte en un punto central para relacionar una operación con la documentación que demuestra su existencia.
La relevancia del cambio no se limita a conservar facturas. El contribuyente debe estar en condiciones de relacionar cada comprobante con los hechos, documentos y circunstancias que dieron origen a la operación.
La fuente analiza el procedimiento previsto en el artículo 49 Bis del Código Fiscal de la Federación y destaca un plazo de cinco días hábiles para ofrecer pruebas y manifestar lo que al contribuyente convenga. Este plazo abreviado cambia la lógica de preparación de la evidencia.
Cuando la documentación está dispersa entre correos, carpetas, sistemas administrativos y distintas áreas, reconstruir una operación en pocos días puede convertirse en un problema. La preparación preventiva debe formar parte de los procesos cotidianos.
La existencia de un comprobante fiscal y el pago son elementos relevantes, pero el artículo enfatiza que la materialidad puede requerir evidencia adicional. La documentación debe ayudar a explicar qué se contrató, quién participó, cómo se ejecutó, qué recibió la empresa y cuál fue el efecto económico.
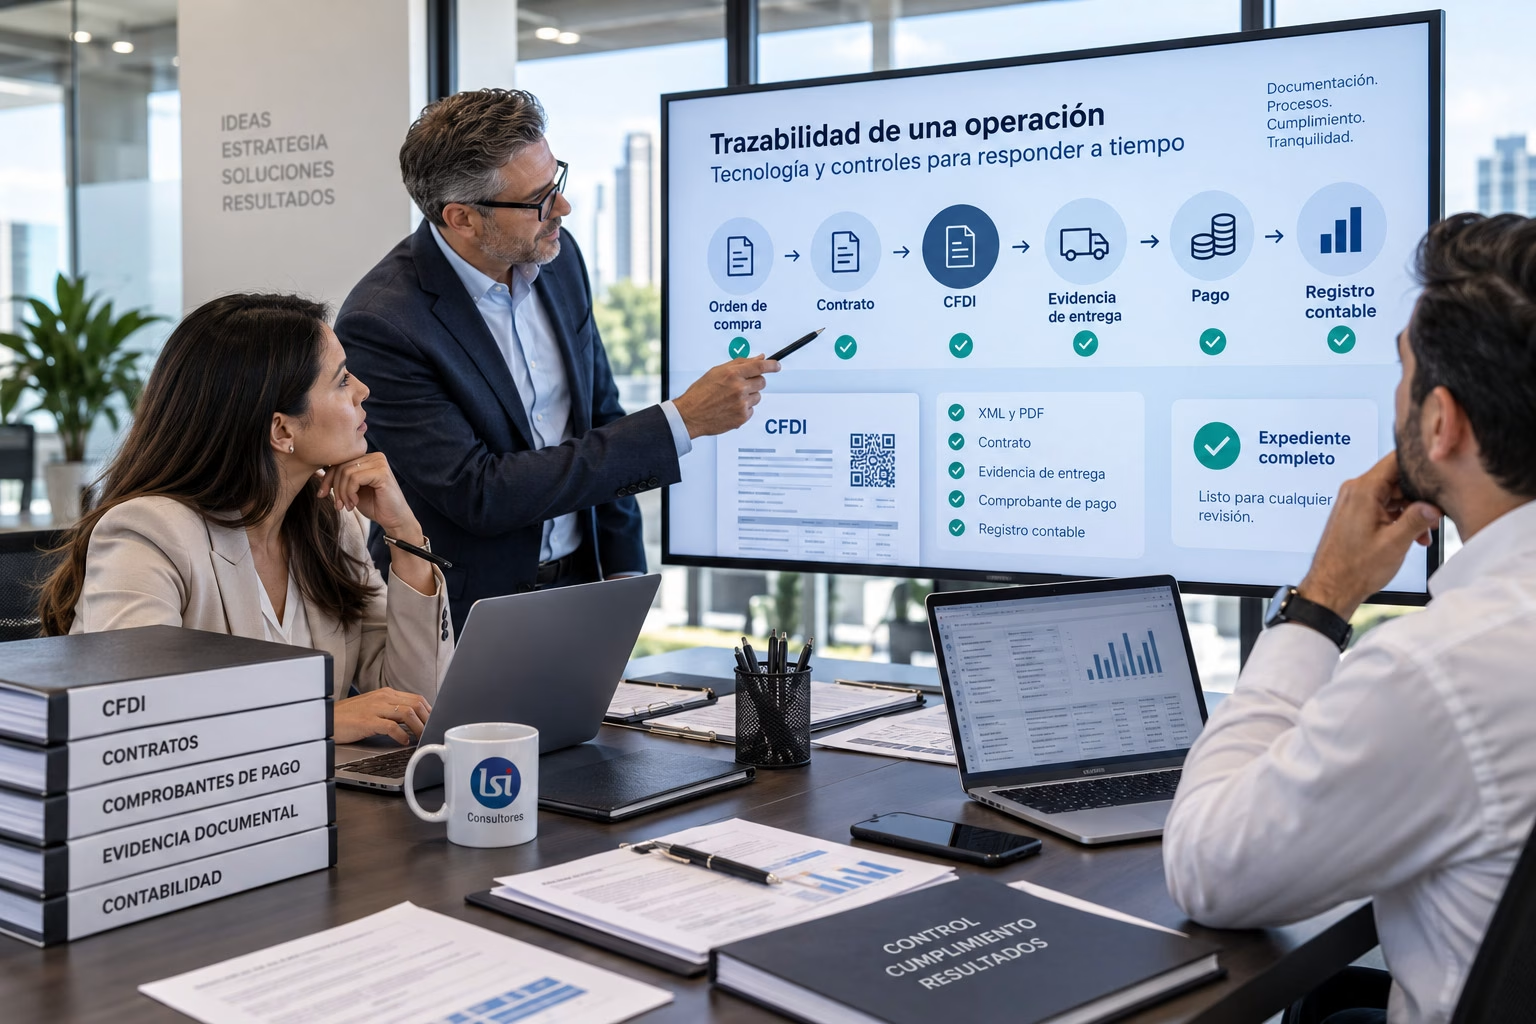
Dependiendo de la operación, el expediente puede integrar contratos, cotizaciones, órdenes de compra, entregables, reportes, bitácoras, comunicaciones, registros contables, comprobantes de pago y otros documentos generados durante el ciclo normal del negocio.
Uno de los planteamientos centrales es construir una arquitectura de evidencia que no dependa de un requerimiento. La documentación debe generarse y relacionarse desde que inicia la operación.
Esto implica identificar los puntos donde nace la evidencia: solicitud, autorización, selección del proveedor, contratación, ejecución, recepción, facturación, pago y registro contable. Cuando estos elementos pueden vincularse, la empresa tiene mayor capacidad para reconstruir cronológicamente la operación.
Las plataformas de almacenamiento, sistemas administrativos, aplicaciones y conectores pueden facilitar la organización documental. Sin embargo, la fuente señala que el valor no está únicamente en la herramienta, sino en la metodología que define qué información conservar y cómo relacionarla.
Una empresa puede tener múltiples sistemas y seguir con evidencia fragmentada. El objetivo es lograr interconectividad para consultar información fiscal, contable, contractual y operativa como parte de un mismo expediente.
Una operación puede generar evidencia en compras, ventas, administración, jurídico, almacén, operaciones, contabilidad y tesorería. Conviene definir responsabilidades para que cada área conserve los documentos que produce y los relacione con la operación correspondiente.
Acumular documentos no garantiza una respuesta adecuada. El artículo destaca la importancia de relacionar claramente las pruebas con los hechos que pretenden demostrar. La empresa debería identificar qué documentos respaldan cada etapa y explicar cómo se conectan entre sí.
No todas las empresas generan la misma evidencia. La fuente propone comprender primero el modelo de negocio para identificar operaciones relevantes, frecuencia, participantes y documentos que se producen naturalmente. Esto evita controles genéricos que agregan burocracia sin aportar valor.
El tiempo de respuesta adquiere especial importancia cuando los procedimientos tienen plazos reducidos. Una estrategia preventiva evita que la empresa tenga que comenzar desde cero al recibir una revisión.
En LSI Consultores podemos apoyar en la evaluación de procesos, documentación y controles relacionados con CFDI para identificar brechas de trazabilidad y fortalecer los expedientes de soporte.
¿Tu empresa podría reconstruir rápidamente la evidencia de una operación? Revisar hoy la trazabilidad de los CFDI puede ayudar a responder con mayor orden y oportunidad ante una fiscalización.
Fuente de referencia: artículo El apoyo de herramientas tecnológicas y su adaptabilidad como respuesta estructural a la fiscalización exprés en materia de comprobantes fiscales, elaborado por Iván Hinojosa Sañudo y publicado en la revista Visión Contable, edición de junio de 2026, páginas 58 a 65.
Este artículo tiene fines informativos. Cada empresa debe analizar su situación fiscal y documental de acuerdo con sus circunstancias particulares.